NPS Special 2026: सरकारी कर्मचारियों के लिए PFM कैसे बदलें? LC 25, LC 50 और LC 75 का पूरा गणित
NPS में निवेश करने वाले सरकारी कर्मचारियों के लिए Pension Fund Manager (PFM) और निवेश विकल्पों की जानकारी महत्वपूर्ण है। NPS में पेंशन फंड मैनेजर चुनने के साथ निवेश का तरीका भी चुना जा सकता है। इसमें Auto Choice के अंतर्गत Life Cycle 25, Life Cycle 50 और Life Cycle 75 जैसे विकल्प शामिल हैं। इन योजनाओं में उम्र के अनुसार इक्विटी यानी शेयर बाजार से जुड़े निवेश का अनुपात बदलता रहता है।
इस लेख में जानिए कि NPS में PFM और Scheme Preference बदलने की प्रक्रिया क्या है, LC 25, LC 50 और LC 75 में क्या अंतर है और सरकारी कर्मचारियों को विकल्प चुनते समय किन बातों का ध्यान रखना चाहिए।
NPS में PFM क्या होता है?
PFM का पूरा नाम Pension Fund Manager है। यह वह संस्था होती है जो NPS के नियमों के अनुसार सब्सक्राइबर की जमा राशि का निवेश और प्रबंधन करती है।
NPS में Pension Fund Manager का चयन और निवेश विकल्प का चयन दो अलग-अलग बातें हैं। PFM बदलने का अर्थ पेंशन फंड प्रबंधित करने वाली संस्था को बदलना है, जबकि LC 25, LC 50 या LC 75 चुनने का संबंध निवेश के वितरण और जोखिम से है।
केंद्रीय सरकारी कर्मचारियों के लिए PFRDA के प्रकाशित नियमों में पेंशन फंड चुनने और निवेश पैटर्न चुनने की सुविधा का उल्लेख है। PFM बदलने की पात्रता और प्रक्रिया कर्मचारी की श्रेणी तथा लागू नियमों के अनुसार जांचनी चाहिए।
NPS में PFM और Scheme Preference कैसे बदलें?
NPS खाते में उपलब्ध विकल्पों के आधार पर ऑनलाइन प्रक्रिया अपनाई जा सकती है। CRA पोर्टल पर मेनू का नाम खाते और उपलब्ध सुविधाओं के अनुसार अलग हो सकता है।
* अपने संबंधित CRA के आधिकारिक पोर्टल पर जाएं।
* PRAN और उपलब्ध लॉगिन विवरण के माध्यम से खाते में लॉगिन करें।
* Transaction या Scheme Preference Change जैसे विकल्प देखें।
* संबंधित Tier और उपलब्ध Pension Fund या निवेश विकल्प चुनें।
* स्क्रीन पर दिखाई गई जानकारी ध्यान से जांचें और अनुरोध सबमिट करने से पहले पुष्टि करें।
* अनुरोध की रसीद या Reference Number उपलब्ध हो तो उसे सुरक्षित रखें।
Protean CRA के आधिकारिक सहायता पृष्ठ पर Scheme Preference बदलने की ऑनलाइन प्रक्रिया और ऑफलाइन अनुरोध से जुड़ी जानकारी दी गई है। अपने खाते में उपलब्ध वर्तमान विकल्प और पात्रता की पुष्टि जरूर करें।
ध्यान दें: PFM बदलने और LC 25/50/75 जैसी निवेश योजना बदलने की प्रक्रिया एक जैसी होना जरूरी नहीं है। आवेदन करने से पहले सही विकल्प पहचानें।
LC 25, LC 50 और LC 75 में क्या अंतर है?
LC 25
Life Cycle 25 – Low
35 वर्ष तक की उम्र में इक्विटी का शुरुआती आवंटन 25% तक होता है। इसे अपेक्षाकृत कम शुरुआती इक्विटी एक्सपोजर वाला विकल्प माना जाता है।
LC 50
Life Cycle 50 – Moderate
35 वर्ष तक की उम्र में इक्विटी का शुरुआती आवंटन 50% तक होता है। इसमें इक्विटी के साथ कॉरपोरेट बॉन्ड और सरकारी प्रतिभूतियों में भी निवेश होता है।
LC 75
Life Cycle 75 – High
35 वर्ष तक की उम्र में इक्विटी का शुरुआती आवंटन 75% तक होता है। शेयर बाजार में अधिक एक्सपोजर होने के कारण निवेश के मूल्य में उतार-चढ़ाव का असर ज्यादा हो सकता है।
PFRDA के अनुसार इन तीनों Life Cycle विकल्पों में इक्विटी का आवंटन उम्र बढ़ने के साथ धीरे-धीरे घटता है। ऊपर दिए गए प्रतिशत 35 वर्ष तक के शुरुआती आवंटन को दर्शाते हैं, न कि पूरी नौकरी के दौरान तय रहने वाले प्रतिशत को।
Auto Choice और Active Choice में अंतर
Auto Choice में निवेश का वितरण चुनी गई Life Cycle योजना के नियमों और उम्र के अनुसार अपने आप बदलता है। Active Choice में सब्सक्राइबर लागू निवेश सीमाओं के भीतर अलग-अलग Asset Classes में आवंटन तय करता है।
इसलिए Auto Choice चुनने वालों को उम्र के साथ बदलने वाले आवंटन की जानकारी समझनी चाहिए, जबकि Active Choice चुनने वालों को अपने निवेश वितरण और बाजार जोखिम पर विशेष ध्यान देना चाहिए।
NPS में कौन-सा विकल्प बेहतर है?
LC 25, LC 50 और LC 75 में से कोई एक विकल्प सभी कर्मचारियों के लिए सबसे अच्छा नहीं कहा जा सकता। चुनाव करते समय उम्र, रिटायरमेंट तक बचा समय, आर्थिक जरूरतें और जोखिम सहने की क्षमता देखना जरूरी है।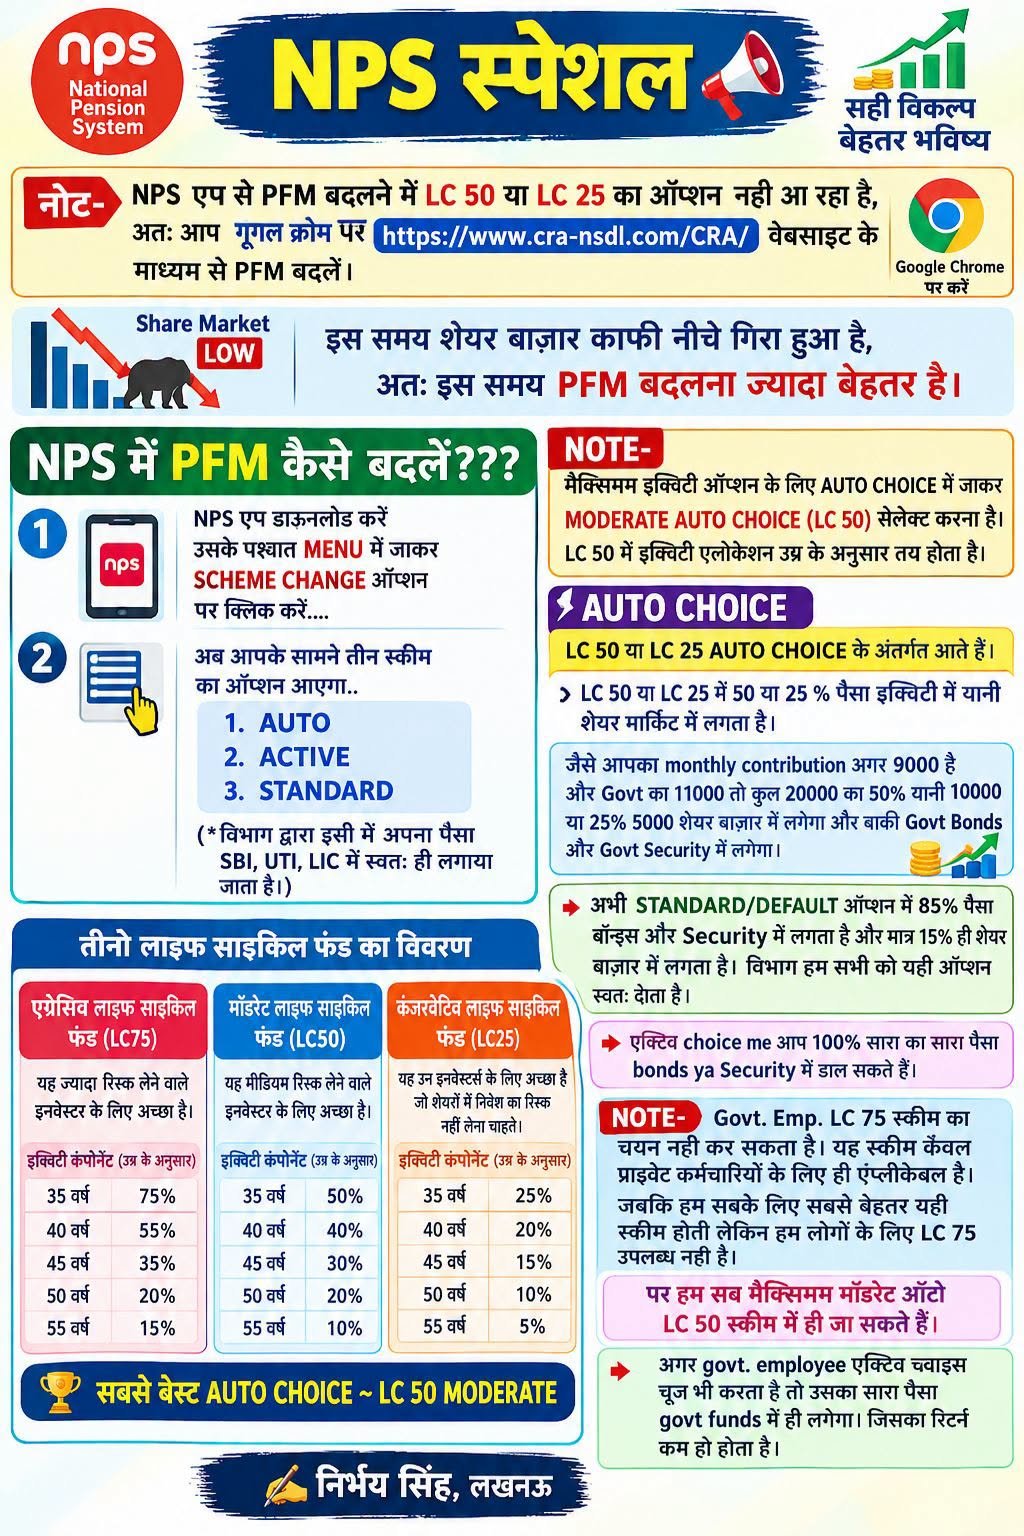
* कम शुरुआती इक्विटी आवंटन चाहने वाले LC 25 के नियम समझ सकते हैं।
* मध्यम शुरुआती इक्विटी आवंटन चाहने वाले LC 50 पर विचार कर सकते हैं।
* अधिक शुरुआती इक्विटी आवंटन स्वीकार करने वाले LC 75 के जोखिम और नियमों को समझ सकते हैं।
ये सामान्य जानकारी पर आधारित तुलनाएं हैं, व्यक्तिगत निवेश सलाह नहीं। शेयर बाजार से जुड़े निवेश में रिटर्न की गारंटी नहीं होती। केवल पिछले रिटर्न या किसी एक समय बाजार में गिरावट को देखकर फैसला न करें।
NPS LC 25, LC 50 और LC 75 में अंतर
| विकल्प | प्रकार | 35 वर्ष तक इक्विटी आवंटन |
|---|---|---|
| LC 25 | Low | 25% तक |
| LC 50 | Moderate | 50% तक |
| LC 75 | High | 75% तक |
नोट: ये शुरुआती इक्विटी आवंटन हैं। उम्र बढ़ने के साथ आवंटन संबंधित योजना के नियमों के अनुसार बदलता है। निवेश में बाजार जोखिम रहता है।
NPS के महत्वपूर्ण आधिकारिक लिंक
NPS के नियम, सर्कुलर और पेंशन फंड संबंधी जानकारी।
NPS योजनाओं, फंड और निवेश संबंधी जानकारी।
Scheme Preference बदलने और उपलब्ध निवेश विकल्पों की जानकारी।
लॉगिन और उपलब्ध खाता सेवाओं के लिए CRA की वेबसाइट देखें।
NPS से जुड़े महत्वपूर्ण सवाल (FAQ)
प्रश्न 1: NPS में PFM का क्या काम है?
उत्तर: Pension Fund Manager NPS के नियमों के अनुसार निवेश राशि का प्रबंधन करता है।
प्रश्न 2: क्या सभी NPS सब्सक्राइबर PFM बदल सकते हैं?
उत्तर: यह सब्सक्राइबर की श्रेणी और लागू नियमों पर निर्भर करता है। अपने CRA खाते और संबंधित आधिकारिक निर्देशों में उपलब्ध सुविधा जांचें।
प्रश्न 3: LC 25, LC 50 और LC 75 में शुरुआती इक्विटी आवंटन कितना है?
उत्तर: इन योजनाओं में 35 वर्ष तक की उम्र के लिए शुरुआती इक्विटी आवंटन क्रमशः 25%, 50% और 75% तक है। उम्र बढ़ने पर आवंटन योजना के नियमों के अनुसार घटता है।
प्रश्न 4: क्या LC 75 में अधिक रिटर्न की गारंटी है?
उत्तर: नहीं। इसमें इक्विटी एक्सपोजर अधिक होता है, लेकिन रिटर्न की कोई गारंटी नहीं है। बाजार में गिरावट का असर भी अधिक हो सकता है।
प्रश्न 5: क्या PFM बदलने और निवेश योजना बदलने का मतलब एक ही है?
उत्तर: नहीं। PFM फंड प्रबंधक है, जबकि निवेश योजना यह निर्धारित करती है कि राशि किन परिसंपत्ति वर्गों में और किस अनुपात में निवेश होगी।