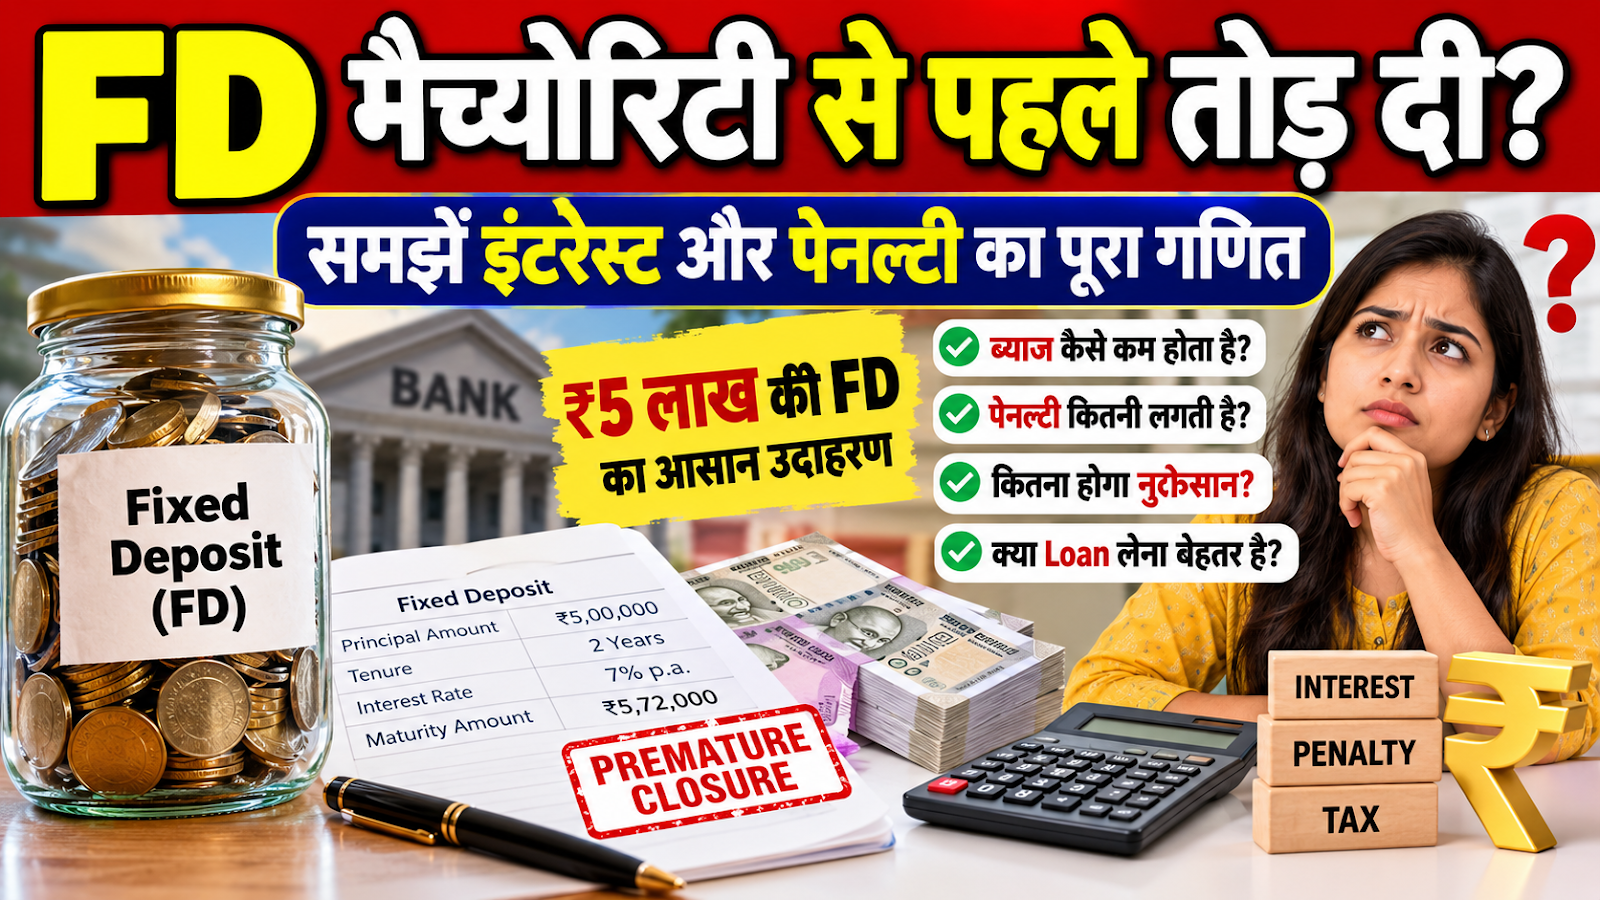
FD मैच्योरिटी से पहले तोड़ दी? समझें ब्याज और पेनल्टी का पूरा गणित, ₹5 लाख की FD पर कितना होगा नुकसान
Fixed Deposit यानी FD को सुरक्षित निवेश का एक लोकप्रिय विकल्प माना जाता है। इसमें निवेशक एक तय अवधि के लिए पैसा जमा करता है और बैंक उस पर निर्धारित ब्याज देता है। लेकिन कई बार अचानक पैसों की जरूरत पड़ने पर FD को उसकी maturity date से पहले ही बंद करना पड़ सकता है।
ऐसी स्थिति में एक जरूरी बात समझना बेहद जरूरी है—FD समय से पहले तोड़ने पर आपको वही ब्याज नहीं मिलता, जो शुरुआत में FD करते समय दिखाया गया था। बैंक की premature closure policy, उस अवधि के लिए लागू ब्याज दर और penalty के कारण मिलने वाली रकम कम हो सकती है।
2 साल की FD को 10 महीने में तोड़ा तो क्या होगा?
मान लीजिए आपने ₹5 लाख की FD 2 साल के लिए 7% सालाना ब्याज पर कराई है। अगर FD पूरी अवधि तक चलती है तो चक्रवृद्धि ब्याज के आधार पर maturity amount करीब ₹5.72 लाख हो सकती है।
यानी दो साल में लगभग ₹72,000 का ब्याज मिल सकता है।
लेकिन अगर आपको अचानक पैसों की जरूरत पड़ गई और आपने FD को केवल 10 महीने बाद ही बंद कर दिया, तो 7% की पूरी दर मिलना जरूरी नहीं है।
यहीं से FD की premature closure policy का महत्व सामने आता है।
FD समय से पहले तोड़ने पर ब्याज कैसे तय होता है?
FD को maturity से पहले बंद करने पर बैंक आम तौर पर उसकी शर्तों के अनुसार उस अवधि के लिए लागू ब्याज दर के आधार पर ब्याज की गणना करता है। इसका मतलब है कि आपने भले ही FD 2 साल के लिए 7% की दर पर शुरू की हो, लेकिन 10 महीने बाद बंद करने पर बैंक 10 महीने की अवधि के लिए लागू दर के आधार पर ब्याज तय कर सकता है।
इसके अलावा कुछ FD में premature closure penalty भी लागू हो सकती है।
इसलिए FD तोड़ते समय मुख्य रूप से तीन चीजें देखनी चाहिए:
- FD को कितने समय तक रखा गया?
- उस अवधि के लिए बैंक की लागू ब्याज दर क्या है?
- समय से पहले FD बंद करने पर कितनी penalty लगेगी?
इन्हीं नियमों के आधार पर अंतिम भुगतान की रकम तय होती है।
₹5 लाख की FD का आसान उदाहरण
मान लीजिए:
FD रकम: ₹5,00,000
मूल अवधि: 2 साल
FD पर घोषित ब्याज: 7% सालाना
FD बंद की: 10 महीने बाद
अगर FD 2 साल तक चलती है तो उदाहरण के अनुसार maturity amount करीब ₹5.72 लाख हो सकती है।
अब मान लेते हैं कि 10 महीने बाद FD बंद करने पर बैंक उस अवधि के लिए 6% ब्याज दर लागू करता है और premature closure पर 1% penalty का नियम है।
सरल उदाहरण में प्रभावी ब्याज दर करीब 5% मानी जा सकती है।
₹5 लाख पर 5% सालाना ब्याज के हिसाब से 10 महीने का साधारण ब्याज:
₹5,00,000 × 5% × 10/12 = करीब ₹20,833
इस आधार पर रकम करीब ₹5.21 लाख हो सकती है।
वहीं अगर FD को पूरे दो साल तक चलाया जाता तो उदाहरण के अनुसार रकम करीब ₹5.72 लाख होती।
यानी दोनों परिस्थितियों में लगभग ₹51,000 का अंतर दिखाई देता है।